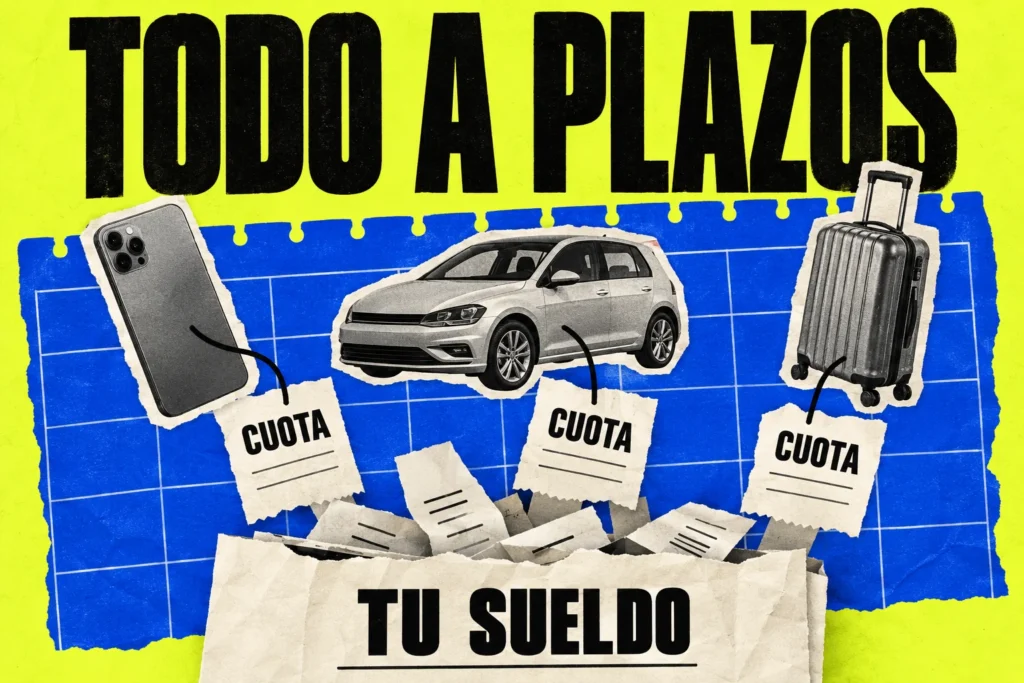
El móvil, 30 €; el coche, 240 €; unas vacaciones, 80 €; otra compra, 50 €. Cada cuota parece una decisión pequeña cuando la miras por separado. Juntas, esas cuatro obligaciones se llevan 400 € del siguiente mes antes de que decidas qué hacer con tu sueldo.
Para saber cuánto tienes comprometido, suma todas las cuotas que coinciden en el mes y apunta cuándo termina cada una. Después contrasta ese total con tus ingresos netos y el resto de gastos. Este ejercicio no decide si debes contratar un préstamo: muestra compromisos que pueden perderse entre aplicaciones, tarjetas y recibos.
La compra termina hoy; el compromiso puede seguir meses
El Banco de España advierte sobre acumular compras con pago aplazado: al financiar varias a la vez, los gastos futuros pueden comprometer el dinero disponible. También recuerda que estas fórmulas son crédito, aunque su contratación resulte rápida o no se perciban como un préstamo.
El riesgo práctico es analizar cada nueva compra como si fuera la única cuota. No necesitas demostrar que «todo el mundo» lo hace para revisar tus números. Basta con mirar qué obligaciones has asumido tú, cuánto duran y qué gastos faltan por cubrir después.
Haz un registro de compromisos, no otra lista de deseos
Reúne los contratos, los próximos recibos y los resúmenes de las tarjetas. En una hoja, apunta para cada financiación: concepto, importe del siguiente pago, fecha de cargo, número de pagos pendientes y último vencimiento previsto. Añade una columna para condiciones que debes consultar: cuota final distinta, cambios de tipo, comisiones o servicios asociados.
Si no conoces la fecha final o el importe de una cuota, escribe «pendiente de confirmar». No lo conviertas en cero ni supongas que una tarjeta se liquidará en unos pocos meses. El registro debe mostrar también lo que todavía desconoces.
Las suscripciones y los suministros son otros compromisos de gasto; no los llames préstamos si no lo son. Inclúyelos en el presupuesto general, separados de la financiación. Para organizar el conjunto puedes usar nuestra guía de presupuesto mensual.
Ejemplo: cuatro cuotas que suman 400 €
Supongamos un mes inicial con 1.800 € de ingresos netos y cuatro pagos fijos. Todos los importes y plazos siguientes son ficticios. Los pagos pendientes incluyen el de este mes. Suponemos que no hay nuevas compras, atrasos, cambios de cuota, pagos finales diferentes ni costes adicionales.
| Concepto | Cuota mensual | Pagos pendientes | Suma de esos pagos |
|---|---|---|---|
| Móvil | 30 € | 8 | 240 € |
| Coche | 240 € | 18 | 4.320 € |
| Vacaciones | 80 € | 3 | 240 € |
| Otra compra | 50 € | 5 | 250 € |
| Total | 400 € este mes | Plazos distintos | 5.050 € |
Las multiplicaciones son 30 × 8 = 240; 240 × 18 = 4.320; 80 × 3 = 240; y 50 × 5 = 250. El total, 5.050 €, es la suma de pagos futuros del ejemplo. No es necesariamente el capital pendiente ni el precio original de las compras. Para conocerlos en una financiación real, consulta el contrato y la información actualizada de la entidad.
Si los demás gastos del mes fueran 1.100 €, quedarían 300 €: 1.800 − 400 − 1.100. Esos 300 € todavía no son «dinero libre»: falta comprobar si hemos previsto gastos anuales, próximos desembolsos, ahorro posible y cualquier otra obligación no incluida. No se ha supuesto que 400 € sea un límite seguro de deuda.
Mira qué cambia cuando termina una cuota
Con los mismos supuestos, durante los meses 1 a 3 se pagan 400 € mensuales. En los meses 4 y 5, al acabar las vacaciones, quedan 320 €. En los meses 6 a 8 quedan 270 €; en los meses 9 a 18, solo los 240 € del coche. A partir del mes 19 no quedarían estas cuatro cuotas, si todo se ha pagado conforme al ejemplo.
Esta lectura permite ver el efecto de sustituir cada cuota que acaba por otra nueva: el alivio previsto puede no llegar. No es una previsión sobre tu situación; es un calendario propio construido con las cuatro filas. Tu registro real necesita las fechas y condiciones de tus contratos.
Antes de añadir otro pago, prueba el mes más ajustado
Localiza cuándo coincidiría la nueva cuota con las anteriores. Usa ingresos que puedas justificar, sin dar por hecho una subida de sueldo o una paga que todavía no conoces. Comprueba también el saldo disponible en la fecha concreta del cargo: cobrar al final de mes no resuelve por sí solo un vencimiento anterior.
Finanzas para Todos recomienda registrar los vencimientos y revisar movimientos y recibos. El calendario importa tanto como la suma mensual. Un cargo anual previsto tampoco desaparece porque no se cobre este mes.
Una prueba educativa útil consiste en añadir un gasto hipotético. Si a los 300 € restantes del ejemplo les restamos un imprevisto de 200 €, quedan 100 €, antes de cualquier otro gasto omitido. No estamos calculando una reserva suficiente ni una probabilidad: estamos haciendo visible la fragilidad de ese supuesto.
Al contado o a plazos: cuánto pagas de más en total
Que una cuota quepa este mes no significa que la compra cueste lo mismo. Compara el precio al contado con la entrada, la suma de todos los pagos, la cuota final si existe y los gastos obligatorios que no estén ya incluidos. Cuenta cada coste una sola vez. «Al contado» significa pagar el precio completo de una vez, no necesariamente con billetes.
Ejemplo propio y ficticio: el mismo móvil cuesta 600 € al contado o se paga en 24 cuotas de 30 €. Supongamos que no hay entrada, comisiones, seguros, otros servicios obligatorios ni un pago final distinto.
- Al contado: 600 € en un único pago.
- A plazos: 24 × 30 € = 720 € en total.
- Diferencia: 720 − 600 = 120 € más por el mismo móvil.
- Sobreprecio sobre el precio al contado: 120 ÷ 600 × 100 = 20 %. Este porcentaje no es la TAE: no expresa un coste anual.
En este supuesto, el atractivo «30 € al mes» acaba siendo 120 € adicionales. Si además existiera un gasto obligatorio no incluido en las cuotas, habría que sumarlo antes de comparar. No son condiciones de una oferta real ni un cálculo de intereses de un contrato.
También puede existir financiación que no encarezca el precio: si ese móvil de 600 € se pagara en 12 cuotas de 50 €, sin entrada, cargos adicionales ni diferencias de precio o descuentos entre opciones, el total sería 600 € y el sobrecoste, 0 €. Aun así, quedarían 50 € comprometidos cada mes durante un año.
Finanzas para Todos recuerda que «sin intereses» no equivale necesariamente a coste cero. Revisa las condiciones completas. Y no confundas un menor precio total con poder pagarlo de golpe sin dejar otras obligaciones o necesidades sin cubrir.
Cómo evitar encadenar la siguiente compra
- Si puede esperar: conserva la decisión en una lista y calcula cuánto podrías reservar sin incumplir pagos. Evitar una compra innecesaria elimina su coste; aplazarla solo lo desplaza.
- Si necesitas el bien: compara alternativas que cumplan la función, como reparar o elegir una opción más barata, comprobando sus costes y condiciones reales.
- Si comparas financiación: solicita el precio al contado, la duración y el importe total a devolver, no únicamente la primera cuota. Nuestra guía de TIN y TAE explica la comparación de costes.
- Si ya no llegas: consulta con las entidades afectadas y busca orientación cualificada. No dejes un pago sin atender para financiar otro consumo ni firmes una solución que no entiendas.
Finanzas para Todos explica que el exceso de endeudamiento aumenta la carga fija del presupuesto. Eso no convierte toda deuda en equivalente: una hipoteca, un préstamo para un bien necesario y una compra prescindible tienen finalidades, importes y riesgos que deben analizarse por separado. Aquí no recomendamos cancelar, refinanciar o amortizar un contrato concreto.
Qué te llevas: una cuota pequeña también ocupa tu sueldo
Si cobras y sientes que el dinero ya está repartido, sumar las cuotas puede ayudarte a entender por qué. Cada compra se tomó en un momento distinto, pero todas se cobran del mismo sueldo. No se trata de culpabilizarte: se trata de volver a ver el conjunto.
Poder pagar una cuota no demuestra, por sí solo, que la compra encaje en tus cuentas. Necesitas saber cuánto pagarás en total, con qué otras cuotas coincide y qué margen queda para vivir y atender los gastos que faltan. En nuestro ejemplo, el móvil no cuesta «30 €»: cuesta 720 €, frente a los 600 € al contado.
Si la compra es prescindible y para asumirla necesitas otra cuota que te deja sin margen, esperar, ahorrar o elegir algo más barato evita añadir ese compromiso. Si es necesaria y urgente, la decisión requiere comparar alternativas y costes reales; no dar por hecho que pagar de golpe o financiar siempre será mejor. Si ya faltan fondos para pagos comprometidos, toca pedir orientación antes de añadir más deuda.
Hoy puedes hacer algo concreto: anota todas tus cuotas y la fecha de su último pago. Antes de la siguiente compra, escribe dos cantidades —precio al contado y total financiado— y la diferencia. Cuando termine una cuota, decide qué hacer con ese margen antes de comprometerlo otra vez. Ese es el cambio útil: elegir con la cuenta completa delante, en lugar de decidir solo por lo pequeña que parece cada mensualidad.
Educación financiera para lectores de España. Cifras y calendario ficticios, calculados para este artículo; no son ofertas, estadísticas ni recomendaciones personalizadas. Revisión financiera profesional independiente pendiente. Las fuentes citadas no avalan el contenido.
Fuentes y alcance.
- Banco de España · Compra ahora y paga después. Riesgo de acumular financiación; información educativa histórica, no términos actuales de un producto.
- Finanzas para Todos · Cómo elaborar un presupuesto. Ingresos, gastos y vencimientos; no aprobación de capacidad individual.
- Finanzas para Todos · Cómo gestionar las deudas. Carga fija y coste del crédito; no se trasladan porcentajes orientativos como umbrales universales.
Fuentes consultadas el 21 de octubre de 2026. Alcance: España. Verificación editorial asistida por IA; revisión profesional independiente pendiente.