Una calculadora puede dibujar una curva ascendente muy convincente. Antes de imaginarte al final de esa línea, conviene entender qué ha calculado y qué ha dejado fuera.
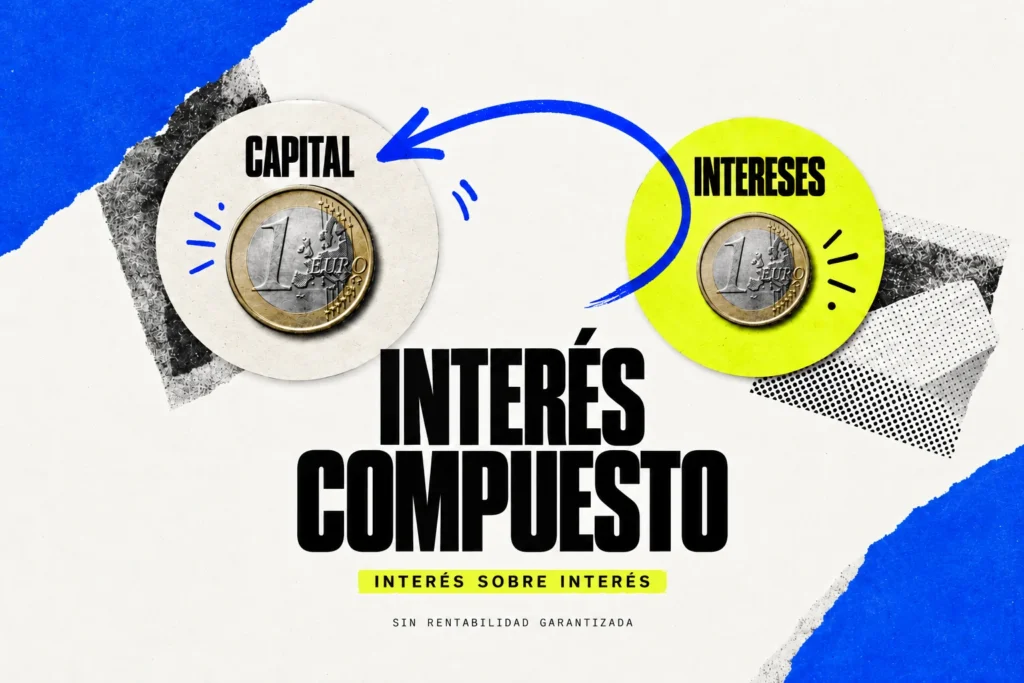
El interés compuesto consiste en incorporar los intereses al capital sobre el que se calculan los siguientes. Finanzas para Todos explica esta diferencia frente al interés simple, que se calcula sobre el principal inicial. [F08] Es una relación matemática; no crea una rentabilidad garantizada.
Un ejemplo que puedas comprobar a mano
Ejemplo hipotético: 2.000 € durante dos años, sin nuevas aportaciones, a un 4 % anual constante con capitalización anual. Suponemos reinversión completa, sin impuestos ni comisiones. El 4 % es un número didáctico, no una oferta ni una previsión.
| Momento | Base inicial del año | Interés del año | Capital al cierre |
|---|---|---|---|
| Año 1 | 2.000 € | 80 € | 2.080 € |
| Año 2 | 2.080 € | 83,20 € | 2.163,20 € |
El primer año: 2.000 × 0,04 = 80 €. El segundo: 2.080 × 0,04 = 83,20 €. La diferencia aparece porque la base ya incluye los 80 € anteriores.
Con interés simple, a ese mismo tipo y plazo, serían 80 € cada año: 160 € de intereses totales. Con el compuesto del ejemplo son 163,20 €. La diferencia de 3,20 € no viene de ingresar más dinero, sino de capitalizar.
La fórmula y las condiciones que necesita
Sin aportaciones ni retiradas y con un tipo constante por periodo, el capital final es: capital inicial × (1 + tipo por periodo)número de periodos.
En nuestro ejemplo: 2.000 × 1,04² = 2.163,20 €. El tipo del 4 % se escribe 0,04 en la fórmula. Si el periodo es anual, cuentas años; si es mensual, necesitas un tipo mensual coherente. No mezcles periodos ni trates una TAE como si fuera un TIN anual convertible sin más.
El Banco de España explica que la TAE de un depósito considera condiciones como gastos y comisiones y se calcula con una hipótesis de reinversión. [F13] Para una oferta concreta, lee cómo se remunera el saldo y cuándo se liquidan los intereses. El modelo didáctico no sustituye ese contrato.
Si añades dinero, separa ahorro y crecimiento
Una aportación mensual aumenta el saldo aunque el tipo sea cero. Por ejemplo, 2.000 € iniciales más 100 € al final de cada mes durante dos años, con tipo cero y sin costes, suman 4.400 €: 2.000 + (100 × 24).
Los 2.400 € adicionales son dinero aportado, no rentabilidad. En cualquier resultado, mira por separado capital inicial, aportaciones y crecimiento hipotético. De otro modo, puedes atribuir a la inversión lo que has puesto tú.
Una inversión no es una fila de años idénticos
Para observar el efecto de variaciones, usa otro caso ficticio: 2.000 € suben un 10 % en un año y bajan un 10 % al siguiente. Sin aportaciones ni costes, pasan a 2.200 € y después a 1.980 €. No vuelves a 2.000 €, porque el segundo porcentaje actúa sobre una base diferente.
La CNMV recuerda que las inversiones tienen riesgos y que diversificar ayuda a gestionarlos sin eliminarlos. [F10] Ni una media histórica ni una línea suave demuestran lo que obtendrás tú. También importan el momento de las aportaciones y las retiradas.
Antes de elegir un producto, entiende sus características y riesgos y comprueba la entidad en los registros oficiales pertinentes. La CNMV ofrece orientación para esas comprobaciones. [F09] Esta guía no selecciona fondos, acciones ni una cartera adecuada para ti.
Tres cosas que una cifra bruta no cuenta
Comisiones. Si existen costes, queda menos dinero para mantener invertido. Su efecto depende del importe, frecuencia y forma de cobro. No hemos añadido una comisión estándar ni supuesto que todos los productos funcionen igual.
Impuestos. La AEAT incluye los intereses de cuentas entre los rendimientos del capital mobiliario en su Manual de Renta 2025. [F11] Es una referencia fiscal de ese ejercicio, no una liquidación de tu renta ni una validación de las reglas de 2026. La herramienta no descuenta impuestos; la situación fiscal concreta necesita revisión y puede tener particularidades forales.
Inflación. La CNMV describe el riesgo de perder poder adquisitivo. [F10] Una cantidad futura en euros no indica por sí sola qué podrás comprar. Como ilustración matemática, 2.100 € dentro de un año con una subida general hipotética de precios del 3 % equivalen aproximadamente a 2.038,83 € de hoy: 2.100 ÷ 1,03. Ese 3 % no es una previsión.
Qué hace nuestra calculadora
La calculadora de interés compuesto permite variar capital inicial, aportación mensual, años, tipo nominal anual hipotético y frecuencia de capitalización. Las aportaciones se sitúan al final de cada mes.
El modelo convierte la frecuencia elegida en un factor mensual equivalente. Mantiene tipo y aportaciones constantes y no simula el calendario real de liquidación de un banco. Excluye retiradas, impuestos, comisiones e inflación. Los escenarios inferior, base y superior no tienen probabilidades asignadas.
Para comprobar este artículo, usa 2.000 €, sin aportaciones, dos años, 4 % y capitalización anual: debe dar 2.163,20 €. Después prueba el caso al 0 % con 100 € al mes: debe dar 4.400 €. Cambiar una hipótesis cambia un resultado; no descubre el futuro.
Tu práctica: explica la cifra antes de usarla
Elige un escenario y escribe qué dinero has aportado, qué tipo has supuesto y qué costes faltan. Después comprueba si podrías necesitar ese dinero antes del plazo y cómo afrontarías una pérdida.
El paso 04 introduce jubilación e inversión; los proyectos y la revisión del plan ayudan a pensar en plazos distintos. Si estás preparando dinero para imprevistos, consulta también la guía del fondo de emergencia. Aprender una fórmula no obliga a poner tu reserva en una inversión con riesgo.
Contenido educativo para lectores en España. Los ejemplos son ficticios y no constituyen asesoramiento financiero, fiscal o jurídico personalizado. Las decisiones sobre contratos, inversiones o impuestos pueden necesitar revisión profesional.
Fuentes y alcance.
Fuentes consultadas el 14 de octubre de 2026 y contrastadas el 16 de octubre de 2026. Respaldan los conceptos señalados; no avalan Cuenta Pendiente ni certifican el caso del lector. Ejemplos y ejercicios elaborados para esta guía.
- F08 · Finanzas para Todos · Interés simple e interés compuesto. Diferencia entre reinvertir intereses y calcularlos sobre el principal; 09/03/2023.
- F09 · CNMV · Cómo tomar decisiones de inversión. Objetivos, intermediarios y comprensión del producto.
- F10 · CNMV · Manual universitarios. Páginas impresas 10-11: inflación, concentración, diversificación y riesgo.
- F11 · AEAT · Manual práctico de Renta 2025: rendimientos por cesión a terceros de capitales propios. Intereses de cuentas entre los ejemplos de rendimientos del capital mobiliario.
- F13 · Banco de España · TAE de un depósito o producto de ahorro. TAE, gastos y comisiones; hipótesis de reinversión.
Revisión editorial asistida por IA: contraste de fuentes y cálculos; no constituye una revisión financiera, fiscal o jurídica profesional independiente.